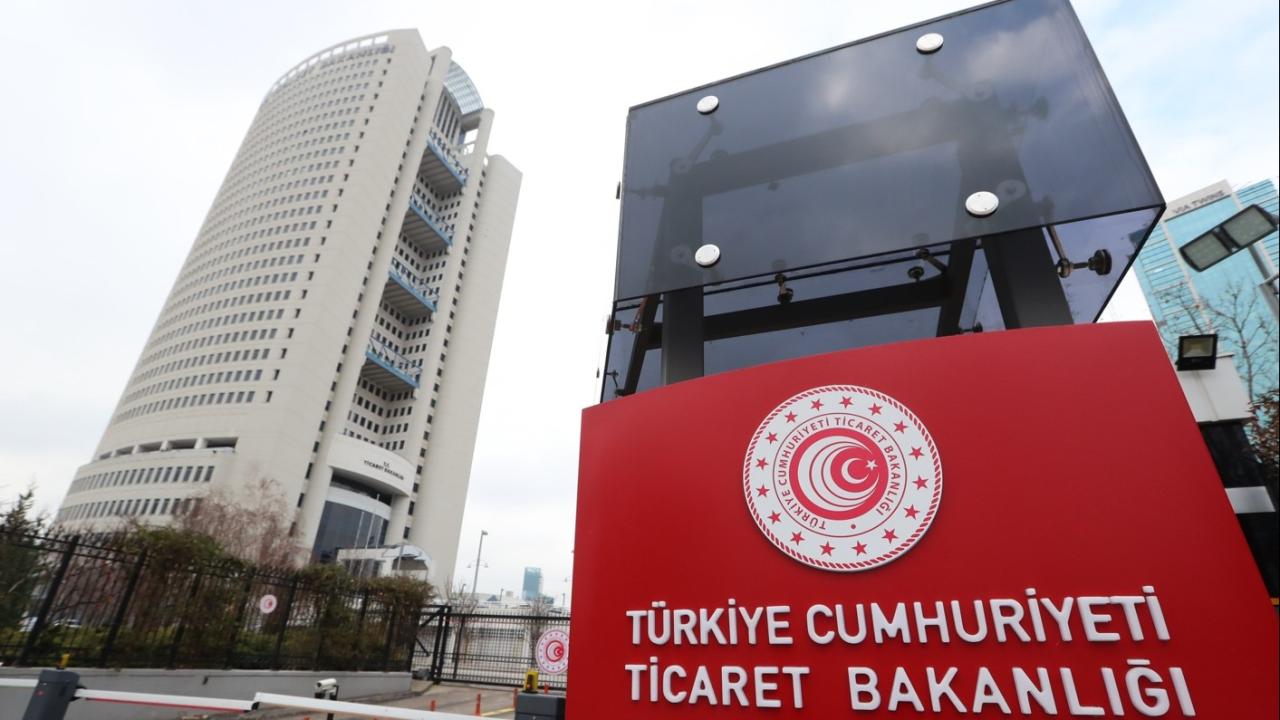
Ticaret Bakanlığı tarafından hazırlanan ve Resmi Gazete'de yayımlanan "6102 Sayılı Türk Ticaret Kanunu'nun 376'ncı Maddesinin Uygulanmasına İlişkin Usul ve Esaslar Hakkında Tebliğde Değişiklik Yapılmasına Dair Tebliğ" yürürlüğe girdi. Sermaye kaybı yaşayan veya borca batık şirketlerin durumuna ilişkin yapılan hesaplamalarda, henüz ifa edilmemiş yabancı para cinsinden yükümlülüklerden doğan kur farkı zararlarının tamamı ile 2020 ve 2021 yıllarında tahakkuk eden kiralamalardan kaynaklanan giderler, amortismanlar ve personel giderlerinin toplamının yarısının hesaba katılmaması imkanının süresi uzatıldı. Bu kapsamdaki düzenleme ile söz konusu istisnanın uygulanacağı tarih 1 Ocak 2028'e kadar uzatıldı. Daha önceki uygulamada bu süre 1 Ocak 2027 tarihine kadar yapılacak hesaplamaları kapsıyordu.
Sermaye kaybı olan şirketler için yeni süre ne zaman sona erecek? Ticaret Bakanlığı düzenlemesine göre, sermaye kaybı yaşayan veya borca batık şirketlerin kur farkı zararları ile belirli giderlerinin hesaplamalarda dikkate alınmama imkanı 1 Ocak 2028 tarihine kadar geçerli olacak.
Hangi giderler hesaplamalarda dikkate alınmıyor? Şirketlerin henüz ifa edilmemiş yabancı para cinsinden yükümlülüklerinden doğan kur farkı zararlarının tamamı ile 2020 ve 2021 yıllarında tahakkuk eden kiralamalardan kaynaklanan giderler, amortismanlar ve personel giderlerinin toplamının yarısı hesaplamalarda dikkate alınmıyor.